

نمو مرتقب في ايرادات ارامكو
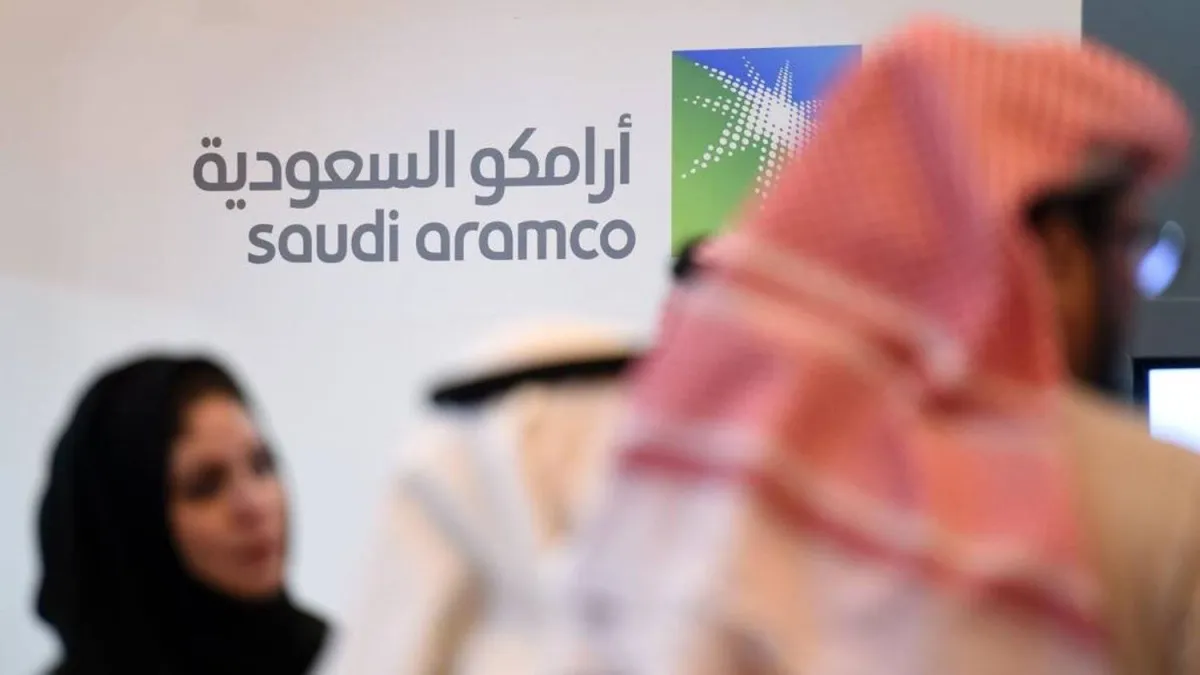
كشفت شركة الجزيرة كابيتال عن توقعاتها المالية لشركة ارامكو السعودية خلال الربع الثالث من العام الجاري، حيث تشير التقديرات الى قفزة في الايرادات بنسبة تصل الى 26.8 في المائة على اساس سنوي، لتصل الى مستويات قياسية تبلغ 530 مليار ريال، ومن المتوقع ان يسجل صافي الارباح بعد حقوق الاقلية نحو 113.6 مليار ريال، وهو ما يمثل نموا بنسبة 16.8 في المائة مقارنة بالفترة ذاتها من العام السابق.
تحليل الاداء المالي والتشغيلي
واوضحت الجزيرة كابيتال ان الاداء الربع سنوي يظهر تباينا في القطاعات، حيث يتوقع نمو الايرادات بنسبة 1.6 في المائة مقارنة بالربع الثاني، في حين قد يظهر صافي الارباح تراجعا بنسبة 6.5 في المائة نتيجة انخفاض ايرادات قطاع التنقيب والإنتاج وضغوط هوامش الربح التشغيلي، رغم التحسن الملحوظ في قطاع التكرير والمعالجة والتسويق.
دعم قطاع التكرير لنتائج ارامكو
وبينت التحليلات ان قطاع التكرير والمعالجة والتسويق يعد المحرك الرئيسي للنمو، مع توقعات بارتفاع ايراداته بنسبة 3.6 في المائة لتصل الى 334.8 مليار ريال، وذلك بفضل الارتفاع في هوامش التكرير، واكدت الشركة ان تعافي احجام مبيعات الهيدروكربونات سيلعب دورا محوريا في تعزيز التدفقات المالية للشركة رغم التحديات اللوجستية المحيطة بقطاع التنقيب والإنتاج.
توقعات انتاج النفط والغاز
وشددت التقديرات على ارتفاع اجمالي مبيعات ارامكو من الهيدروكربونات لتصل الى 10.9 مليون برميل مكافئ نفط يوميا خلال الربع الثالث، مقارنة بـ 9.5 مليون برميل في الربع السابق، واضافت التوقعات وصول مبيعات النفط الخام الى 7.7 مليون برميل يوميا، مع زيادة انتاج الغاز ليصل الى 11.2 مليار قدم مكعبة قياسية يوميا، مما يعكس استراتيجية الشركة في تعزيز عملياتها التشغيلية وسط ظروف السوق الحالية.